マネーフォワードを利用して妻から僕の資産を守った話

この記事について
この記事では私の家庭ではどのようにマネーフォワードを利用しているのか、そしていかにして妻から僕の財布を守ったのか、書き残したいと思います。
ある日の妻の一言:『財布一緒にしようよ(にっこり)』
うわ来たよって感じでした。
結婚して、数か月後ぐらいでした。私自身も仕事が軌道に乗ってきて、昇給もあったりしていい時期だったのですが、妻が家計の管理をしたいって言いだしたんですね。
私も資格取得の為に本を買ったり、プログラミングスクールに通ったり、まあ色々お金を使っていた時期でもありました。私にとっては市場価値を上げるために、家族のために、日々頑張っていたつもりなのです、彼女としては
『結婚式 したい 新婚旅行 いきたい 金貯めろ わたし お金 管理 する』
っということで、まずは貯金をしてほしかったみたいなんですね。
提案されたことは2点:
①給料の振込口座を妻のものにする
②お小遣い制にして支出の適格化する
うん、控えめに言って、 地獄かよ。
やりたいことってなんだっけ?
ワイ『この度はご提案ありがとうございます。 ちなみになのですが、目的としてはどのようなことでしょうか?』
妻氏『家庭 支出 多い 私 管理 する。 貯金 する。』
ワイ『なるほどですねー。 ちなみになんですけれども、今まで通り各々が管理するというオペレーションだとどのあたりが問題でしょうか?』
妻氏『家庭 支出 多い 私 管理 する。 貯金 する。 あなた 金 使う』
ワイ『』
っということで話が全然進まなくてですね。数万円を新しく作った口座に毎月振り込むって案もでたのですが、シンプルにめんどくせえ。要するに、彼女としては家庭全体で見てお金が増えているのか?ってことを管理したいのだと思いますし、それ自体はすげえ大事だと思いますっというのを伝えた上で、
ワイ『家庭の収支管理ということであれば、マネーフォワードというアプリがございます。こちらに妻氏の銀行口座などをご連携いただければ、家庭全体の収支管理が効率化されるかと存じております。 給料の振込先の変更、奨学金引き落とし口座の変更などなど、手間もかかりますので取り急ぎこちらで対応するのはいかがでしょうか?』
妻氏『・・・・(無言でこちらを見ている)』
ワイ『あの~、、、』
妻氏『わかった』
ワイ『ありがとうございます!!!』
加入しているプランと実感した効果
私はマネーフォワードのプレミアムサービスに加入しています。無料でも使えるのですが、色々制限もありますし、月々たったの500円で家庭の収支を見える化かできるのでプレミアムプランがおすすめです。

出典:プレミアムサービスとは
どのようなインターフェースなのかと言えば、以下の画像のように何にお金を使ったのか振り分けられるようになっており、自動で収支を計算してくれます。
しかも、クレジットカードで決済をしていれば、ほぼ全自動で振り分けしてくれますので、手間がかかりません。キャッシュレス決済に移行すればするほど支出の見える化ができますので、現金払いとかやってられないです。
お互いが何にお金を使っているのか監視しあう形にできましたので、結果的にお金が溜まりやすい体質になったかと思います。

しかも、意外と妻のほうが無駄な買い物をしてたりが分かるようになったので、以前より圧力が減った気がしますね。 正義は勝つ!
あとよくよく話を聞くと、妻に家事が寄ってしまったのがそもそも発端だったようです。。 その反動で金を管理させろ!ってなったみたい。 私も反省して、積極的に家事を頑張っていますw
総論
・マネーフォワードのおかげで家庭の収支管理が効率化された
・僕の財布を妻から守れた
・互いに支出を監視しあう体制なので、結果的にお金が溜まりやすい体質に
それではよい投資ライフを~
もしよろしければ以下ぽっちとしていただけますと幸いです。

iシェアーズ・コア Jリート ETFを50株分購入! 購入理由まとめ
この記事について
iシェアーズ・コア Jリート ETFというブラックロック社が提供しているETFを購入いたしましたので、なぜ購入したのか? どんなETFなのか? についてまとめてみました。
購入の経緯
4月18日現在、脳死かもしれないけど、株価が下がっている今は結局のところ指数に連動するような投資が堅実だなっておもっています。あと世界的に株が割安な今、銘柄の選定に今はあまり時間をかけている場合じゃないなと(買い逃しちゃう)。
とにかく今年は株数を増やして、配当を増やすことに注力しなくてはと思っていたので、手頃なものはないか探しておりました。
実は誘惑(キャピタルゲイン)に負けてGLP投資法人と、伊藤忠アドバンスロジは売ってしまったんですよね。。 どちらもすごくいい銘柄なのでまた機会があったら絶対買う予定。
どちらもまとめておりますので、興味があれば以下の記事も見てみてください。
www.asset-management-engineer.com
www.asset-management-engineer.com
そして、キャピタルゲインで増えたお金をどこに投資しようかいろいろ見ていて、iシェアーズ・コア Jリートが結構いいんじゃないかなってたどりつきました。
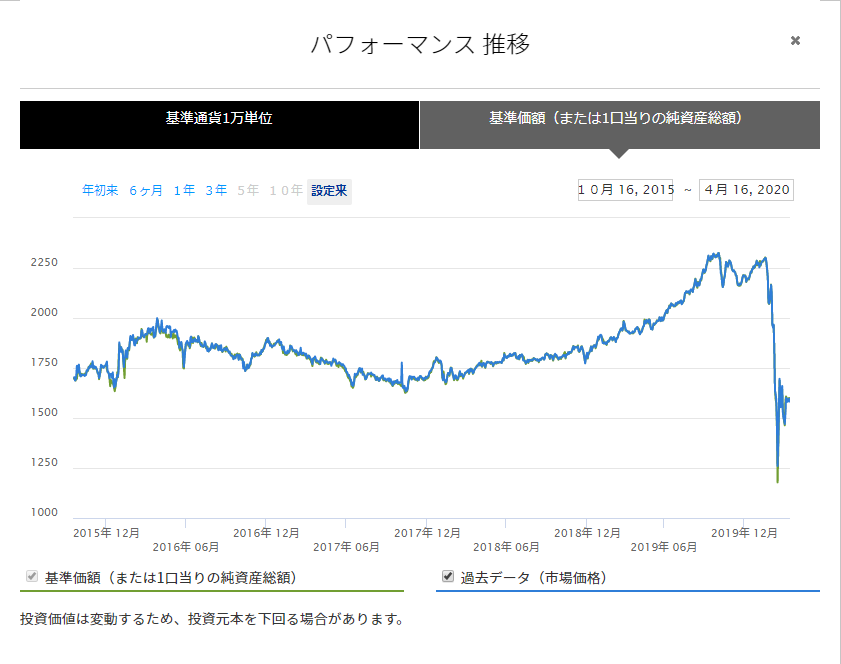
価格が設定来最も安い水準にありましたし、何より1株から買えるETFなんですよ! 今までは楽天カード+投資信託定期積立(まあこれはこれで強力なんだけどね。。w)だったのですが、こちらに切り替えました。
組み入れ上位銘柄について
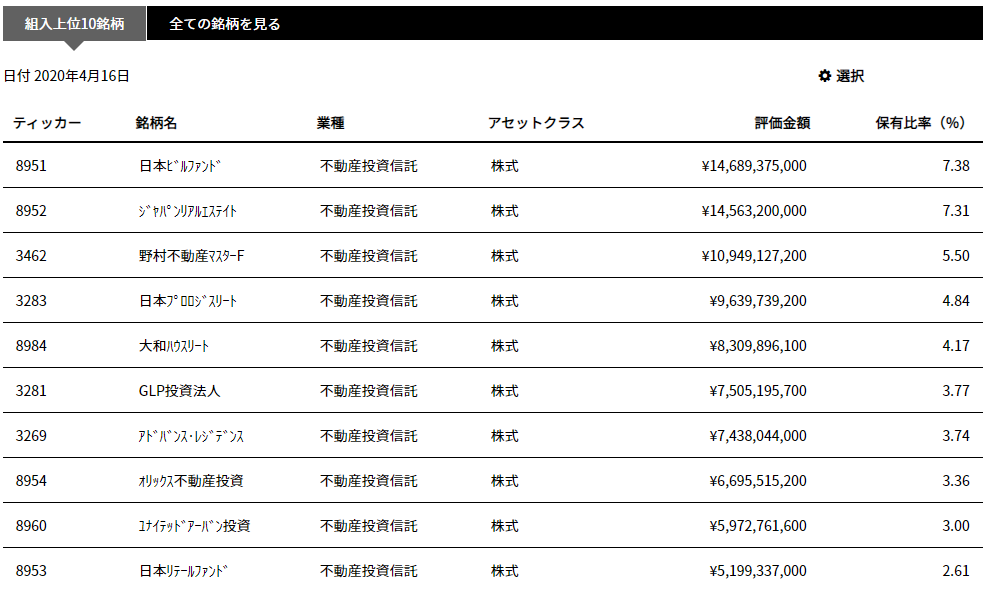
iシェアーズ・コア Jリートは東証REIT指数に連動するように設計しているインデックス型のETFです。組み入れ銘柄の上位2つがオフィス系、その次に複合系、物流系、レジ、って感じですかね。 私の推しの物流銘柄が2つ入っているのはいいですね!
コスト面や分配頻度について
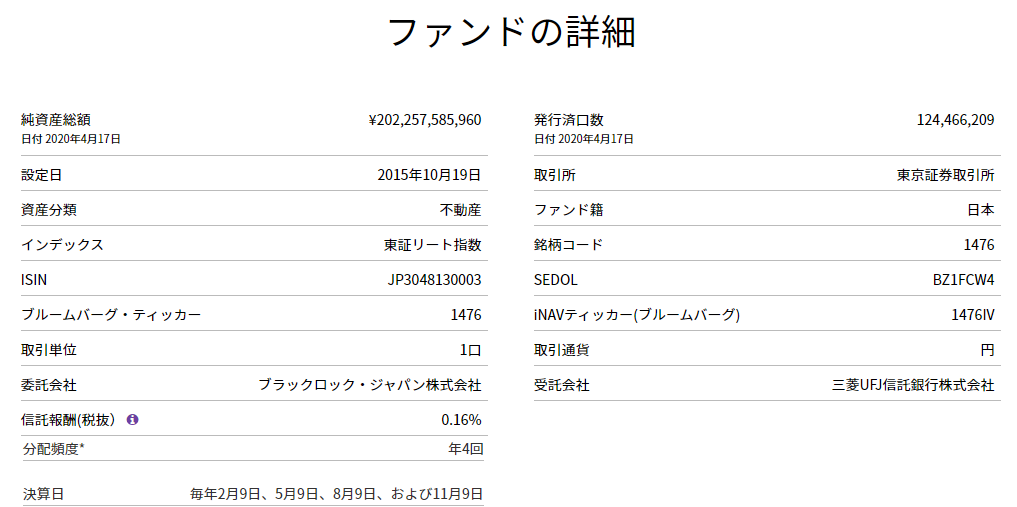
さて、コスト面はどうかというと、流石は世界のブラックロック社ということで、0.16%という低コストでの運用が可能です。さらに、年4回の分配金っていうのも結構嬉しいですよね。決算月が異なるほかのリートETFとうまく組み合わせれば、毎月キャッシュフローを作ることも可能ですね。 この記事では紹介しませんが、私はダイワ上場投信-東証REIT指数(3月、6月、9月、12月が決算月)も買っています。
結局のところ不動産は安定資産なのか?
そんなことないんじゃないのかなって思いますね。
あくまで私の想像なのですが、近年のリモートワークへのシフトや、コロナによるホテル・商業施設の影響を考えると、オフィス価格の下落はあり得ますし、商業施設とかどんどんなくなっていく可能性だってあるわけです。
リモートワークを始めて数週間経ちましたが、コスト削減的な意味で大規模なオフィスっていらなくなりますよね? エンジニアはフルリモートでー、ってこともありえます。 商業施設も日本のEC化率が進めば進むほど無くなっていく可能性だってあります。すると不動産価格だって下がっていくことになるわけです。
だからこそ銘柄選びが大事だと思うんですが、その銘柄をある意味機械的に選出をしてくれるのがインデックス型のETFだと思いますので、信託報酬がかかるけど投資家としてのリスクも下げれるからやっぱりいいなって思いますね。
総論
ざっとiシェアーズ・コア Jリート ETFについて紹介をいたしました。
投資って本当にうまくできているなと思っていて、当然ですがリターンを最大化させたいのであれば絶対個別銘柄のほうがいいと思います。信託報酬もかからないしね。だけど、個別銘柄まで手を出せるようになるまで足元のキャッシュフローを固めるという意味で、リートETFは選択肢としてありだと思います。
それではよい投資ライフを~
もしよろしければ以下ぽっちとしていただけますと幸いです。
自分の人生投資計画シュミレーションを妻に見せて感じた3つのこと
この記事について
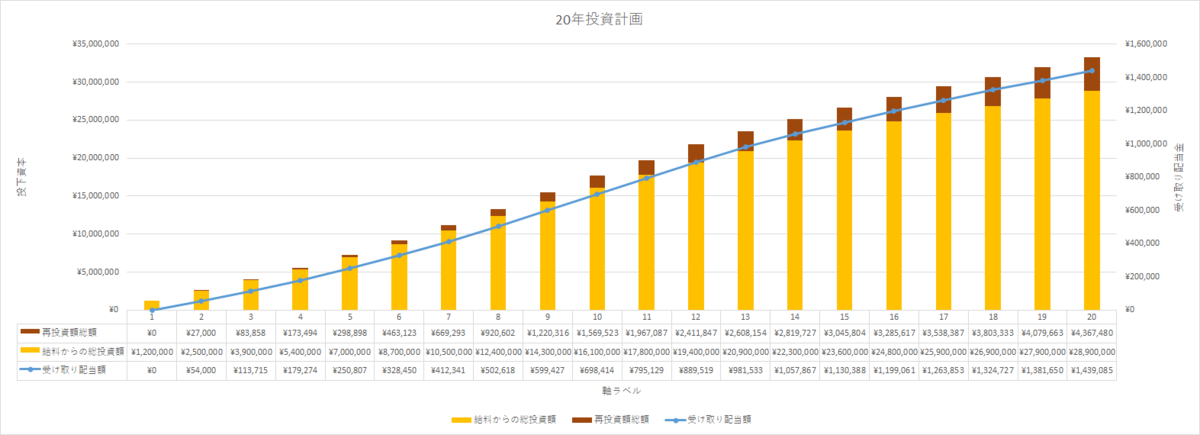
日曜日の朝に6時に目が覚めてしまったので、人生通して投資を行った際に、どれぐらいのリターンが取れそうかをエクセルでシュミレーションしてみた。
シュミレーションをすると本当に面白いもので、これからの人生について深く考えるきっかけになりましたし、今までの人生を振り返るきっかけにもなりました。また、今まで投資に関してはネガティブな意見が多い妻とも対話するきっかけができました。
本当にいい意味で前向きな気持ちになりましたし、残りの人生をどう幸福に過ごすことができるか考えるきっかけになりましたので、やってみることをお勧めします。この記事では雑感をつらつらと書いてみます。
ワイ家、人生投資計画
色々な方のブログを参考にしていて思うのは、リタイアしようと思ったら負債を差し引いたネット資産で1億はないと厳しいと思っています。独り身ならもう少し少なくてもいいと思いますが、妻がいて、子供がいて、と考えるとね。
ブログにも40歳でリタイアとか書いてますが、本業の収入を結構なペースで増やしながら、そのほとんどを投資に回して、修行僧のような暮らしをしないと無理だな。。w ということに気づきました。なので、もう少し余裕をもって資本を投資していった場合のシュミレーションを出してみました。
このような感じで、
①:年間で給料から投資に回せる額(9行目)
②:給料から投資に回せた金額合計(12行目)
③:投資額から生まれる配当金(13行目)
④:配当金のうち再投資した金額合計(15行目)
⑤:②+④= 投下資本合計
と考えました。
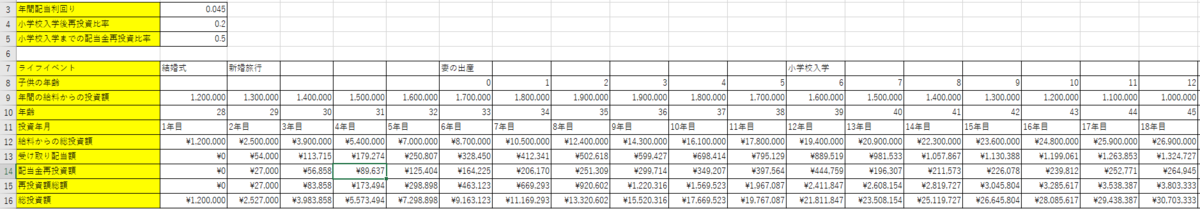
分かりやすいように、配当金の受け取り額は、前年時点の投下資本×利回りで計算し、そのうちの一部を当年の投下資本に加える、というようにしています。実際は毎月10万円ぐらいのペースで投資をしていくから、受け取り配当金にはぶれがあるはずなんだけど、まあシンプルに。
20年続けれた場合の投下資本は¥33,267,480となります、結婚式や、新婚旅行や、出産やら、育児やら、いろいろなライフイベントが起きると考えると、投資できる額は年々落ちていくんじゃないのかなと予想しています。 給料からの投資額を36歳をピークに落として言っているのはそういう意味です。
感じたこと①:お金の時間価値リアルに感じた
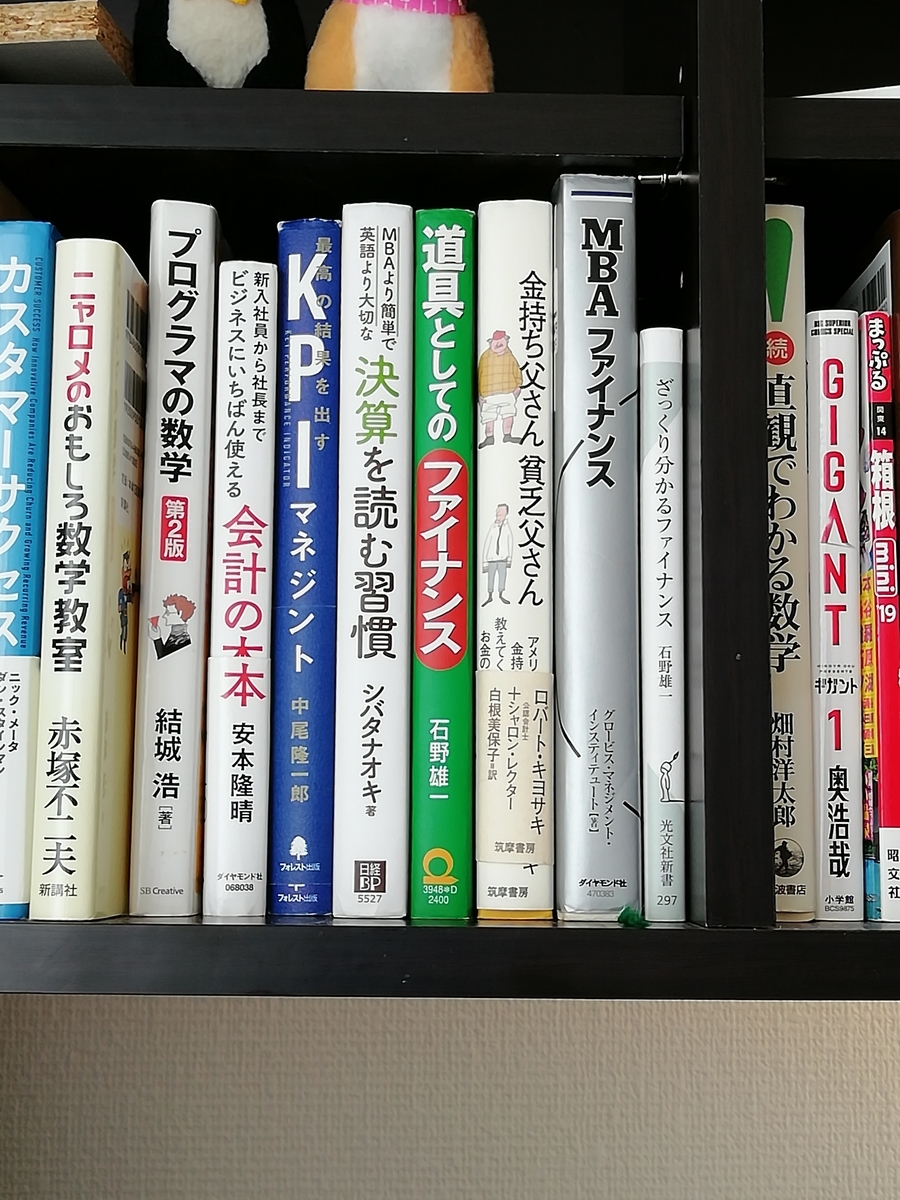
自分の机の棚には、ファイナンスに関する本がずらっとならんでいます。仕事で必要だったり、自己研鑽という意味で、よく好んで読んでいました。ただ、本当に自分事として捉えて計算していて思ったのが、いかに若いうちに投下資本を増やせるかどうかが鍵だということに気づきました。わかっていたつもりだったんですけどね。
若いうちは自己投資がーって聞きますが、投下資本をいかに増やせるかどうかが、人生のその後に大きくかかわってくると思います。 『お金ができたら投資しよう』だと遅いんだなと。
感じたこと②:自分のキャリアについて見つめなおすきっかけになった
私は現在28歳ですが、社会人としてキャリアをスタートさせたのは遅く、25歳の時でした。書くと長くなるので、また別の記事で自分語りでいいやと思いますが、やりたいことがあってアメリカにわたって、そのままアメリカの大学になんかしらんが行くことを決めて、アメリカの大学を卒業したら25歳になってました。
今後、妻を守る、家族を守る、と考えると経済的に余裕を持つって大事だと思っています。だからこそ投資をしているのですが、仮に今の収入のまま上がらなかったら投下資本を加速させることもできず、苦しいまま過ごしていくことになるかもしれません。父が僕にしてくれたように、好きなことも、習い事も、何もさせてあげられないかもしれないと思ってしまいます。アメリカに行かせてくれた父のように、仮に自分に子供ができたら、やりたいことを思いっきりさせたい。
毎日株価を睨むのもいいけど、本業の収入を上げないからにはいつまでも投下資本は増えていかないですね。今はベンチャーの営業で、いつ倒産してもおかしくない会社で働いていますが、仮に会社が倒産してもどこでも通用するようにビジネスマンとして戦闘力を磨いていくってことは大事だと改めて感じていますし、本業をより気を引き締めてやっていこうと思っています。
感じたこと③:妻と将来について話せた
なんか、思い切って自分のスタンスを妻と話せたこともよかったなって思っています。コロナウイルスの影響もあって、できる仕事やできない仕事があるって感じてくれたのか、配当金が定常的に入ってくる仕組みを長い時間をかけて構築していくことが大事である、とある程度ですが理解してくれたのかな?って思います。
『ほどほどにね』って思われているかと思いますが、ある意味彼女のように反対の意見を持っている人がいるからこそ、冷静に状況を見つめることもできるので、ほんとに助かっています。
また、『今は東京でいいけどいつか地方に住みたいよね』、っと将来を話すこともできました。仕事の関係上どうしても今は東京ですが、収入にプラスして配当金がついてきたら、妻の実家の鹿児島の田舎でもいいかなと思っています。
今は、自分が働いているベンチャーを上場させるんだ!という強い気持ちで毎日戦っていますが、ベンチャーキャピタルや会社に挟まれて格闘することが人生のすべてではないと思います。 誤解をないように言いますが、今の仕事は大好きで、仲間と一緒に絶対事業を成功させたいです。
正直、仮にアーリーリタイアできたとしても、ずっと働いていると思います。僕は挑戦が好きだし、何よりお金以外のモチベーションで自分のやる仕事を選べるのは魅力的すぎる。バイトでいいのでお願いします!って言えば大抵どんな仕事でもチャレンジできそうだし。
でも、自分の一番の幸せは仕事だけじゃなくて、家族と静かに過ごす時間とか、そういうものも大切だなって思えました。コロナで社会が大変な中、不謹慎かもしれないけど、こういう状況だからこそいい対話ができたなと。
総論
・エクセルで投資計画を練ると、自分の人生の振り返りと、今後の人生を考えるいいきっかけになる
・若いうちに一生懸命働いて、投下資本を増やしていけるかが勝負。本業を大切に。どこに行っても活躍できる人材に。戦闘力を上げよう。
・経済的自由を仮に達成できた場合、自分は何にわくわくできるか? お金以外の理由で自分のやりたいことにコミットできるのであれば、それほど幸せなことはない。
それではよい投資ライフを~
もしよろしければ以下ぽっちとしていただけますと幸いです。
AT&Tの株をこれからも購入しようと思えるポイント3つ
この記事について
この記事では私がAT&Tの株を持ち続ける理由を、最新の決算資料を引用しながら説明いたします。決算資料だけでなく、米国のマーケットそのものに対しても、個人的な見解を本記事で説明できればと思います。
今後も購入する理由①:アメリカの人口の増加について
え、人口から入るの!?て感じですが、大事なんですw 私は購入する銘柄は10年後や20年後を見据えて購入しますので、銘柄の決算書を細かく読み解くよりも、マーケットがどうなっていくのかまずは考えることを大事にしています。
まず大前提なんですけど、携帯電話のビジネスは以下の指標で評価されます。
収益モデル①:
携帯電話契約者数純増数 = 新規契約者 - 解約者数
携帯電話は月額サブスクリプションのサービスなので、契約者を純増させることで収益が上がっていくわけですね。
収益モデル②:
MRR(月額経常収益) = 契約者数 × ARPU (顧客一人当たりの売上)
携帯電話のビジネスは、月額で発生する通信料が積みあがっていくことによって伸ばしていくことなります。 契約者数の純増数を伸ばしながら、ARPUを伸ばすことで売り上げが大きくなっていくわけです。 そのほかにもChurn Rate(解約率)を下げて、LTV(顧客一人当たりの生涯収益)を伸ばしていく、という考え方もありますがいったんは割愛しましょう。
何を言いたいかと言うと、現代において携帯電話は1人1台もつ時代ですので、携帯電話のマーケットは人口が多ければ多いほど、人口が上昇していればしているほどグロースするビジネスモデルってことです。
さて、アメリカの人口について見ていきましょう。なんかすごいサイト(アメリカ合衆国勢調査局)があったので、そこから引用しますが、現在アメリカの人口はおよそ3億3,000万人のようですね。
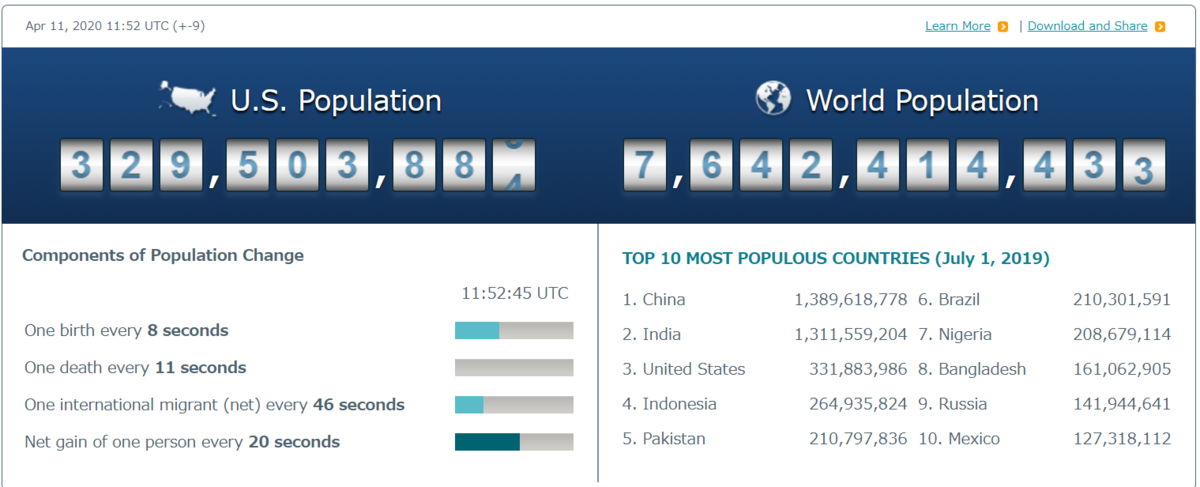
出典: Population Clock
気になる人口増加数ですが、2010年から見ても右肩上がりで伸びていっているのが分かるかと思います。残念ながら増加率、という点では勢いは衰えているみたいですが。
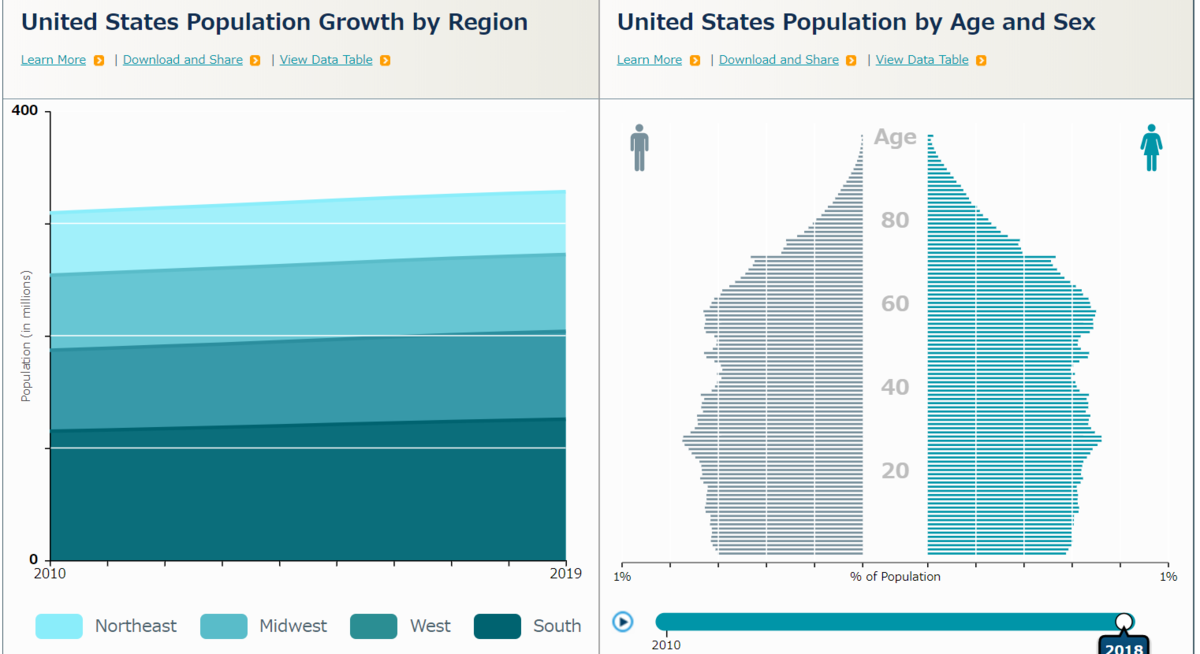
出典: Population Clock
アメリカは携帯電話ビジネスのマーケットとして非常に魅力的なマーケットだということです。まあ、これは携帯に限らずですね。
今後も購入する理由②:IT業界の成長
今後も携帯電話のビジネスは好調に推移していくであろうと言える理由は、IT産業の成長がその背景にあります。
最近のITのトレンドは、AI、ビッグデータ、IoT、クラウド、ってところでしょうかね。未来はどうなるでしょうか? 例えば自動運転の技術が発達するでしょう。例えば、携帯電話を使って指示を出して、遠隔で家の洗濯機を操作することもできるようになるでしょう。 今後も様々なWEBアプリケーションや、モバイルアプリケーションが出てくるでしょう。
ではそれらの技術を可能にするには何が必要でしょうか。プログラミング言語やハードウェアの進化はもちろんですが、大量のデータのやり取りを可能にする通信技術が無くては成り立ちません。通信技術は5Gに時代に入り、あらゆるデータが高速でやり取りされることになります。大量のデータがデータセンターに溜まれば、ビッグデータを活用したAI産業も一層成長していくことでしょう。
仮説は良いからデータを出せや!っということで、以下データです。全世界でITソリューションへの投資額が年々上がっているとのことです。今後IT産業は右肩上がりに成長を続けていくのではないでしょうか。 そして、その成長を支える通信技術も比例して伸びていくと私は読んでいます。
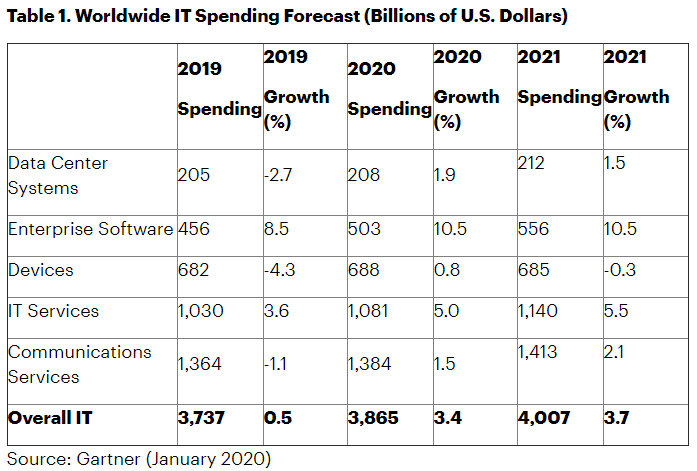
出典:Gartner Says Global IT Spending to Reach $3.9 Trillion in 2020
今後も購入する理由③:決算を読み解く
おさらいです。 大事なのは契約者数の純増と、ARPUと申し上げました。それを頭に入れてみていきましょう。
とはいえ全体感は大事なので、まずは決算サマリーから。まずRevenue(営業収益)は、1,812億ドルです。 はい、 半端ないですね。円じゃないからね。ドルだからね。日本の企業の決算資料や決算書を読みなれていると、どれだけAT&Tが巨大な企業なのかが分かるかと思います。
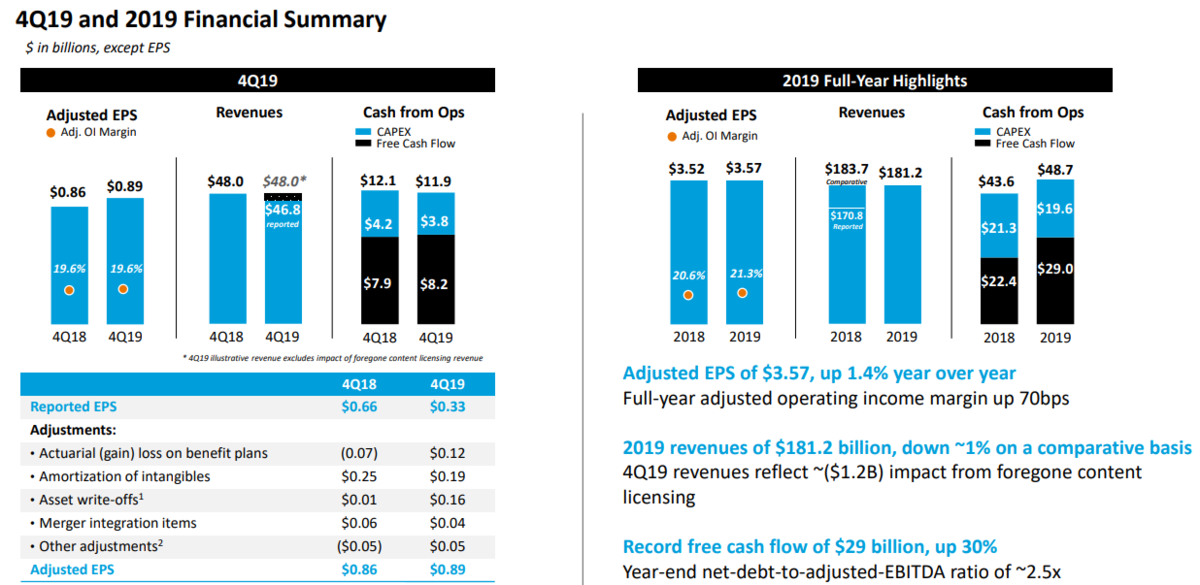
出典: 2019 | AT&T
次に重要な指標であるMobility Subscriber(モバイル事業の契約者)ですが、9.2%の純増です。 およそ1億6,590万人の契約者数です(ちなみにドコモは7,000万とかだったかな?)。 思わず、『in 000s とは』でグーグル検索しましたよ。
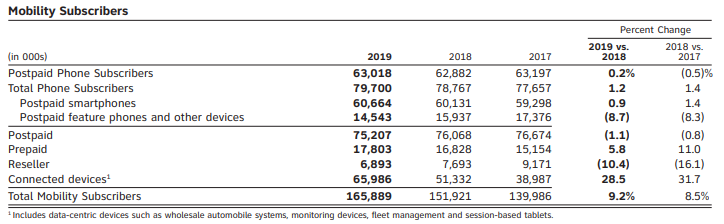
出典: 2019 | AT&T
また、ARPUも見ていきましょう。
前年費に比べて、0.4%上がったと書かれていますね。Churn Rate(解約率)が若干上がっているのが気になるところですが、まあ順調に成長していると言えるでしょう。
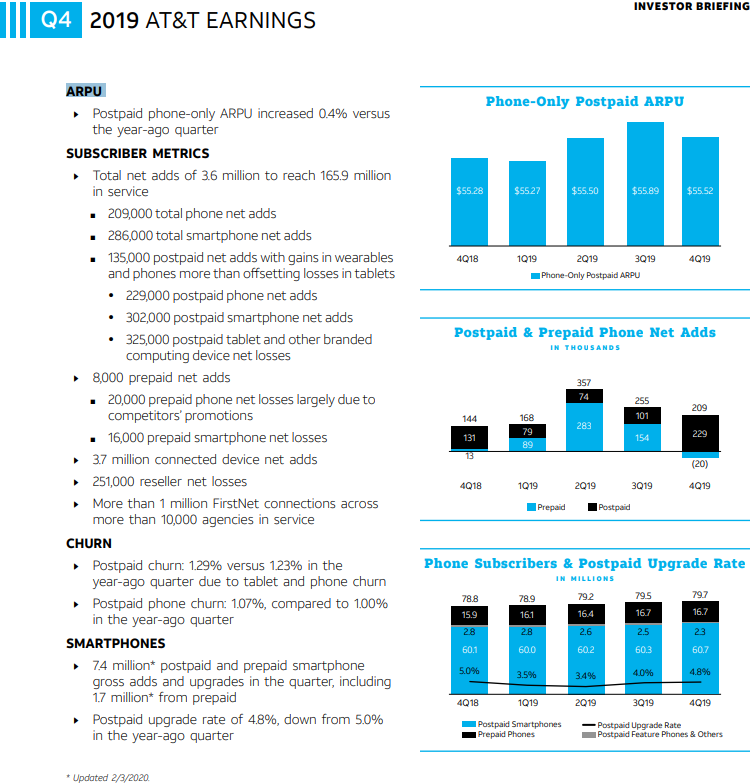
出典: 2019 | AT&T
さらにChurnRateに関する考え方もちょこっとですが、書かれていました。
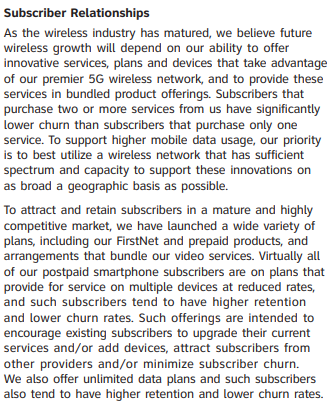
『今後、成熟したワイヤレス業界で勝ちきるには、5Gの通信環境を整えて、5Gを最大限に利用したサービスをクライアントへ提供する必要がある。 携帯の契約だけでなくて、ほかの付帯サービス(例えばビデオ配信サービスとか)を加えると劇的に解約率が改善することが分かってきた。今後はよりクロスユースを促していきながら、規約率の改善に努めていく。』って感じです。
出典: 2019 | AT&T
ワーナーの買収は、付帯サービスとして提供することでChurnを落とすことが狙いなのかな、と想像しました。でも、NetFlixとか、最近はディズニーチャンネルも始まりましたし、さて吉と出るか凶とでるか。。
また、アメリカの携帯電話業界は日本みたいに生ぬるくないですからね。競合もたくさんいます。
総論
以上となりますが、私は以下の理由がありますので、根気強くAT&Tは購入していく予定です。
・人口の増加とともに、マーケットは今後も伸びていく
・IT産業の成長とともに、大手通信会社は比例して伸びるはず
・契約者数は右肩上がりで純増しており、ARPUは高い水準を保てている
長かったですが、以上余すことなく語りました。それではよい投資ライフを~。
もしよろしければ以下ぽっちとしていただけますと幸いです。
【初心者向け】石油メジャー株を買う前に理解しておくべきポイント3つ
この記事について
最近米国の株を買っていますが、今までエネルギー関連の会社の株は買ったことがありませんでした。米国エネルギー関連株といえば、シェブロンやエクソンモービルかと思いますが、彼らのビジネスについて理解していない状態で買いたくなかった。というか原油・石油、などがどのように使われているかも正直理解していなかった。
原油に関して優しく説明しているネットの記事も少なかったので、自分なりにまとめてみました。正直、調べれば調べるほど、原油って奥が深いです。
よって細かく詳細を書いていくというよりかは、米国の石油メジャーを買う前に、彼らのビジネスが何なのかについてビックピクチャーを掴んでもらえるように書いてみます!
抑えておくポイント①:原油価格と世界経済の関係性は?
ネットに転がっているいろいろな記事を見ていく中で、個人的にわかりやすかった記事をシェアいたします。
上記記事をまとめると、超基本的なのですが原油には消費国と産油国があります。
消費国とはその名の通り、原油を消費する国ですね。
そして、産油国は原油を生産して輸出したりしている国ということです。
原油も株と同じで需要と供給のバランスで価格が決まってきます。
以下のチャートは原油価格のチャートでして、2008年のリーマンショックの時にものすごい下がり方をしているのが分かるかと思います。また、最近はコロナの影響もあり原油価格が下がっています。 つまり、原油価格と世界の株価は連動しているということです。
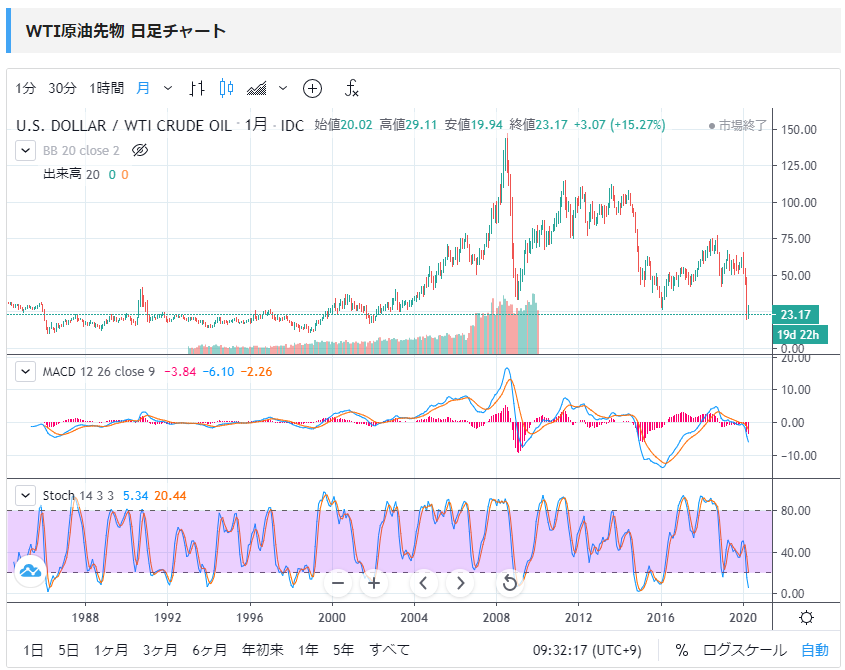
ではなぜ連動するのでしょうか? なぜ世界中で『原油がー、価格がー』、って言っているのか、恥ずかしながら今まで気にしたこともなかったです。
上でシェアした記事を読んでいただくとわかりやすいのですが、原油価格が下がると、原油国は大損してしまいます。 なぜなら、1バレル当たり50ドルとかで売れていたものが20ドルになってしまうのですから。シンプルに考えると、原油国として売り上げが60%下がるってことです。
世界一の原油国はどこでしょうか? なぜか中東のイメージがすっごく強いですよねw 石油王的な。

以下は外務省のデータなのですが、知っている人は当たり前だよって思うかもですが、実はアメリカなんですね。ちなみに消費量も世界一です。
アメリカは世界一の経済大国です。 シンプルにそのアメリカの売り上げが減るとどうなるでしょうか。 売り上げが減る→お金がはいってこなくなる→世界を代表する企業の活動が縮小する→株価が下がる→世界的な株価に影響する
と私は理解しています。専門家から言わせればそんな単純じゃねえと言われるかもしれませんが、とりあえずこの大枠を理解しておけば良いかと思います。でも消費国にとっては安く仕入れられるから、いいんだけどね。本当に奥が深い。
抑えておくポイント②:そもそも原油って何に使われてる?
小学生みたいな疑問ですが、恥ずかしながら理解がなかったです。
以下の画像が分かりやすいですが、原油って生活に必要なあらゆる場面で使われているということなんですね。
原油の代替となるエネルギーがメインストリームにならない限り、原油を採取して輸出するビジネスってめっちゃくちゃ需要がありますし、あらゆる産業に影響を及ぼすがゆえに世界経済への関連度がものすごく高いということです。石油王が金持ちのイメージがある理由も頷けます。

抑えておくポイント③:でも石油ってなくなるんでしょ?
なんか聞きますよね。 あと40年! みたいな。そんな産業に投資して大丈夫?ってね。
いろいろ調べて分かったことなのですが、判明している石油の埋蔵量 ÷ その年の生産量 = 可採年数ということで、技術が進歩したり、新たな原油が見つかったりというのを人類は繰り返しているので、むしろ可採年数は昔より増えています。
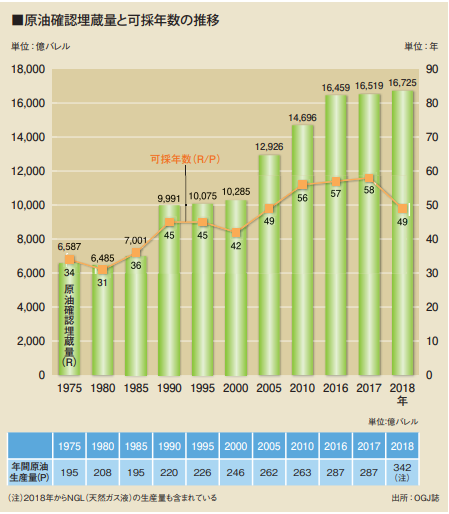
その新しい技術が何かと言うと、シュール革命といわれる技術で、詳細は以下の経済産業省の記事をみていただければわかるかと思います。
要は今まで採掘できていなかった地下ふかーくに眠ってたエネルギーを取れるようになったということですね。こういった技術革新によって可採年数が増えていっているということです。
加えて、信じる信じないはご自分で取捨選択していただければと思いますが、以下の記事で武田邦彦さんが興味深いことを言っています。
石油はあと〇〇年でなくなる! って言えば言うほど得をする人達がいるんじゃないの?ということです。彼の意見は割と納得できるんですよね。
まとめ
以上をもって、私は以下の理解を持っていますので、現在割安感があるエクソンモービルなどは買い増して行こうと考えています。
・原油ビジネスは世界の景気や政治状況に左右される場合もあるが、大きな利益を生むモンスタービジネスである
・原油の可採年数は技術革新とともに年々伸びているので、埋蔵量がなくなることは考えずらい
・アメリカの石油メジャーはコロナの影響もあり、業績は一時的に下がるであろうが、今後も利益を生む
それではよい投資ライフを!
よろしければ以下をぽちっていただけますと幸いです。
楽天の株を持ち続ける理由である、3つの「成長」に関して余すことなく語る
この記事について
この記事では私が楽天の株を持ち続ける理由を、最新の決算資料を引用しながら、説明いたします。
持ち続ける理由①:楽天ポイントを利用した「楽天エコシステム」の成長
この1枚のスライドが表しているかと思いますが、楽天の強みはずばり、楽天ポイントを利用することで、グループ間の他サービスを利用することが出来る点です。例えば楽天カードでたまったポイントを、楽天市場の商品の購入のために使ったり、最近では投資信託の購入にも使えるようになっています。
楽天は独自の指標である『メンバーシップバリュー』の拡大のために投資を続けてきていて、アクティブユーザー数 × クロスユース率 ×(LTV - CAC) = メンバーシップバリューという式で表しているようですね。
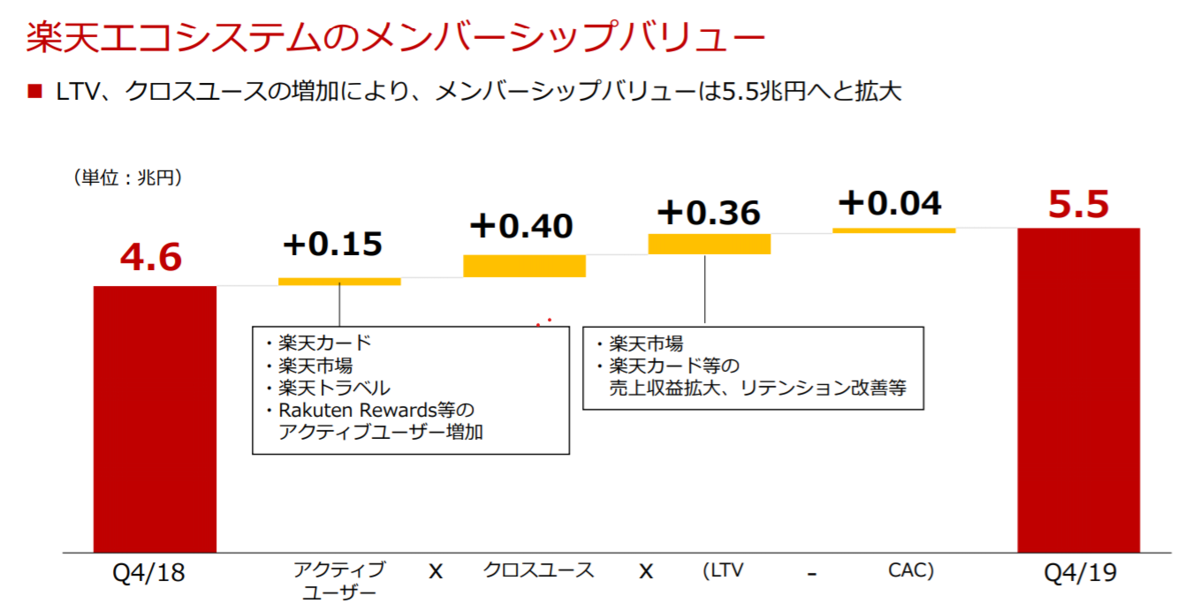
なんでこれが大事かというと、ECモールである楽天市場からビジネスが拡大した、楽天ならではの考え方だと思うのですが、楽天は古くから限界CPO(限界CPAともいいますね)という考え方があります(ネットショッピングのビジネスモデルやSaaSのビジネスモデルを知っている人は聞きなじみがあるかと思います)。簡単に言うと、顧客を一人獲得するために、限界までかけることができるコストのことでして、顧客一人当たりのLTVを伸ばせれば、限界CPOも大きくなってきます。
限界CPOが大きければ、仮にマーケットに競合がでてきたとしても、利益がでるギリギリまで販促コストをかけて(時には利益を減らしてでもコストをかけて)競合を蹴散らすことが出来ますし、既存顧客から生まれる収益をほかの事業に注ぐことだってできますね。
既存顧客を育成してエンゲージメントを高めつつ、LTV >= CACという式が成り立てば、理論的には継続的に成長していくということになります。マーケットでの競争力も高まりますので、メンバーシップへの投資は中長期的に効いてくるはずです。
んで、どうやってそのメンバーシップバリューを伸ばしているかというと、楽天市場のSPUによる施策が成功しているようで、クロスユース率はなんと71.9%まで成長しているとのとです。
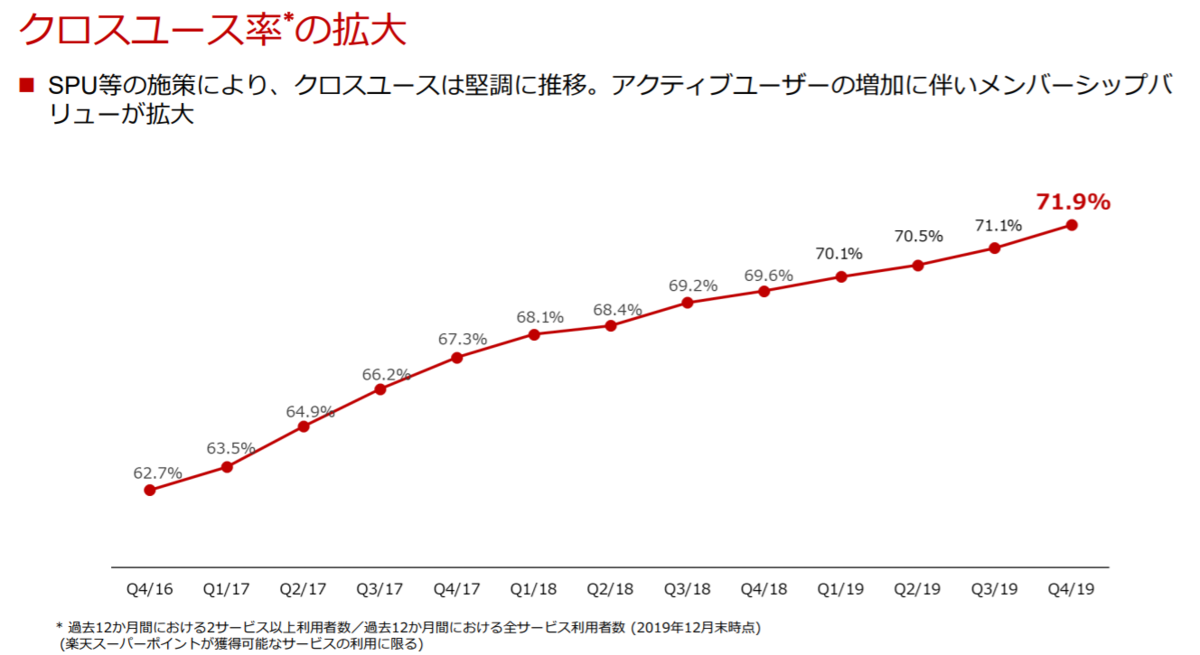
短期的な利益を出したいなら、はっきり言って楽天市場のSPUなんてやるべきじゃないです。しかし、中長期でどうやって勝っていくか?と考えるとメンバーシップバリューの成長は不可欠なのでそこに対する投資は惜しまずやっている印象です。
持ち続ける理由②:積極投資を可能にするフィンテック分野の成長
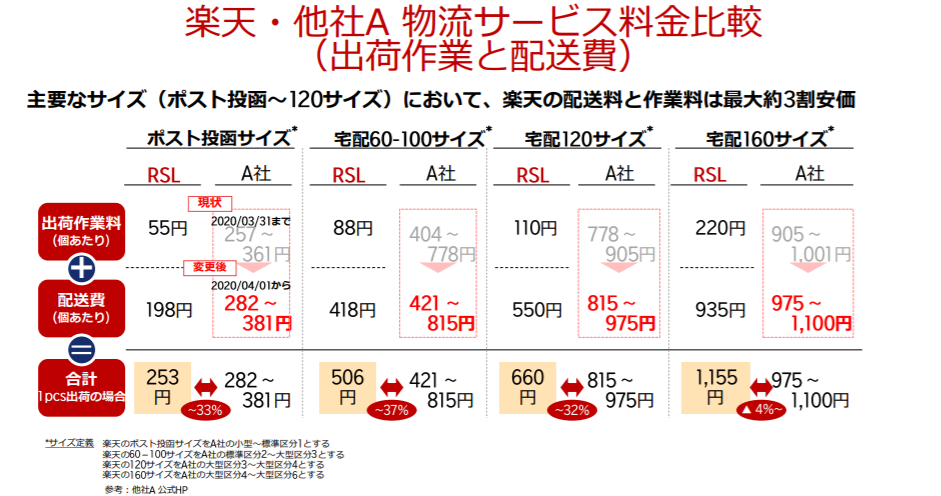
楽天っていろいろな事業をしていますよね。2019年を賑わせた日本の企業の一つだと思います。主に3つの分野の投資を加速させていて、物流、モバイル、ペイメントとなっています。
まず物流ですが、楽天市場の出店店舗向けに全国に物流網の整備をしています。さらに、それをどこよりも低コストで配送できるようにするということで、かなりの投資額になっているかと思います。Aて、、、Amazonかなw
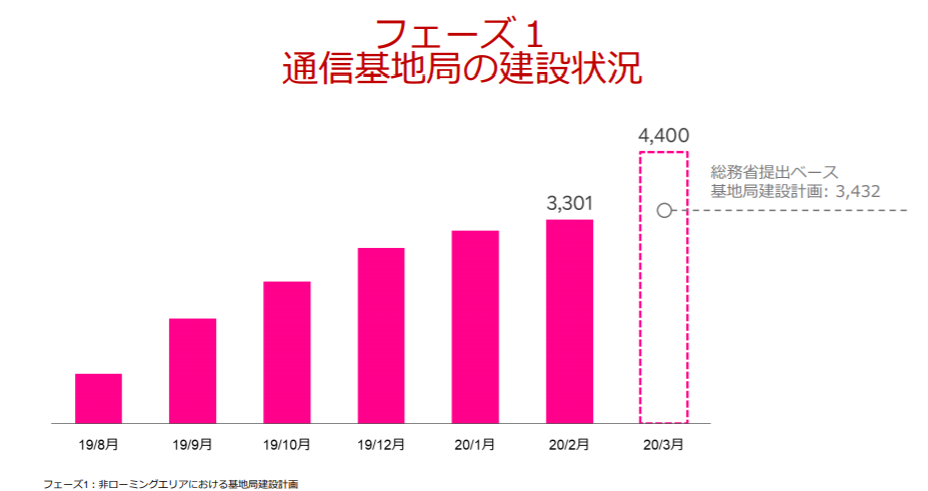
次にモバイル事業のための基地局設置ということで、こちらも相当な投資額になっているのではないでしょうか。月額2,980円&最初の1年間無料のプランを発表したり、本当に大丈夫なのかって声もありますね。
(長くなるので、ペイメントは割愛しますw)
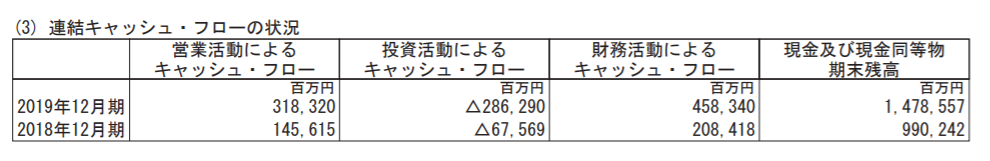
んで、合計でどれぐらい投資に使ったのかは以下を見ればわかるかと思いますが、
前年比でおよそ4倍の投資額になっていることがわかるかと思います。
さて、ようやく本題ですが、なぜこんなに投資ができるのか自分なりの理解があります。ずばりフィンテック分野の堅調な成長が支えていると思っています。
審査がゆるい、で有名な楽天カードですが勢いが半端じゃない。過去最高のペースで加入者数を増やしています。
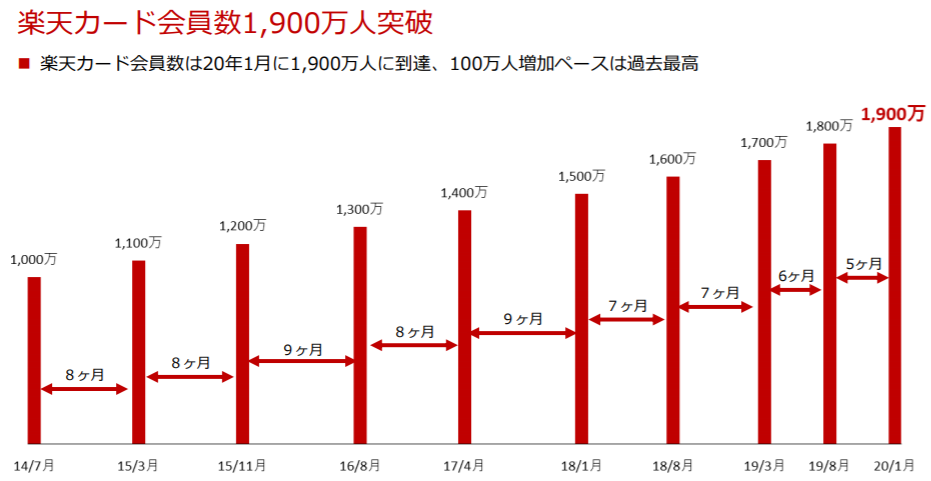
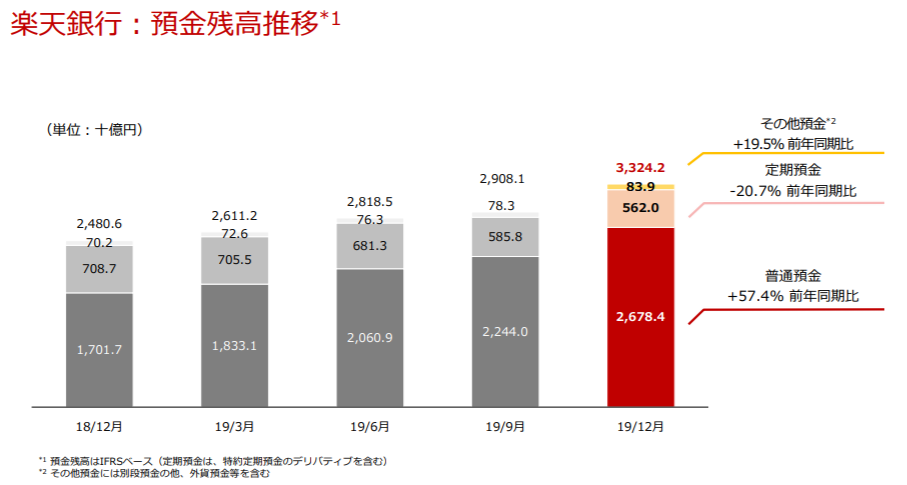
また、キャッシュレス化の波に乗ってきっちり収益を伸ばしていることが分かるかと思います。利用中のクレジットカードってコロコロ変えるものではないのですし(ちなみに筆者も楽天カードです)、キャッシュレス決済普及率を考えますと、まだまだ伸びていくことが予想できます。
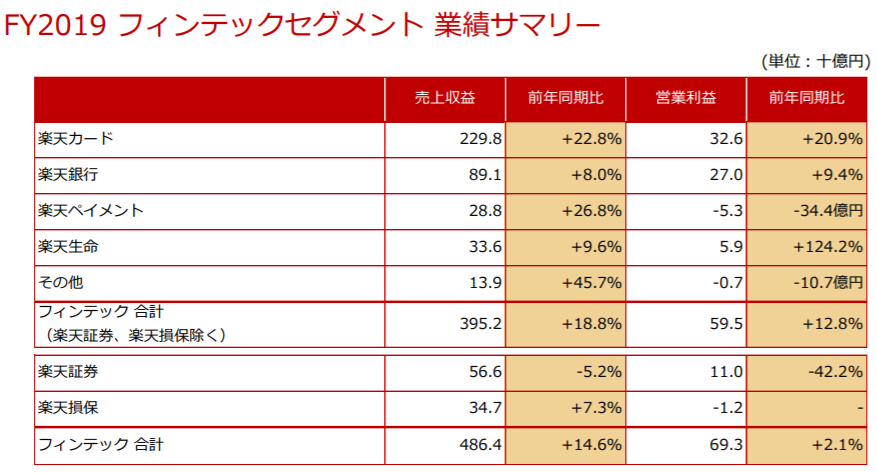
個人的にすごい仕組みだなって思うのは、楽天銀行です。見てわかるように楽天銀行の預金残高が3兆円を超してきたことがわかるかと思います。何が言いたいかというと、『超低金利で資金調達している』っと言い換えることができると思っています(ファイナンスの専門家からは、ちげえよ!って言われるかもですがw)。
金融機関からの資金借り入れの相場感が私になく恐縮なのですが、楽天銀行の普通預金金利は0.02~0.1%です。 0.02~0.1%の間で資金調達ができる事業会社って、あんまりないんじゃないですかね?
しかも、楽天社員は基本的には楽天銀行を使っています。普通の会社は給料を払うと会社からキャッシュがアウトしますが、多くの楽天社員の給料は楽天銀行に振り込まれます。結果、キャッシュを内部にとどめておくことができますので、グループ全体で投資を加速させることが出来るんですね。
持ち続ける理由③:収益の成長
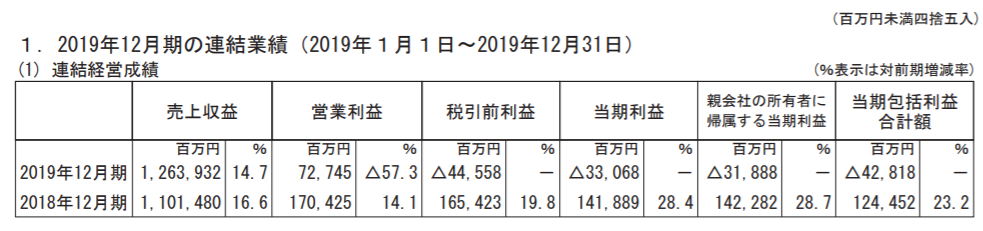
積極的な投資の結果、最終的には330億の純損失という結果です。ただ、注目すべきは売上収益と営業利益です。売上収益に関しては見事に2桁成長を達成しています。また、営業利益は大幅に減少しているものの黒字で着地していることが分かります。
以下の決算から読み取れることは、『投資額が増えたので利益を圧迫した形になったが、本業は好調をキープしている』ということなんですね。 最終赤字なのは、有価証券の評価額や売却損がでているということかと思います。
総論
日本のEC化率(ネットでものを買う比率)や、キャッシュレス比率、を考えるとこれからも収益は伸びていくと予想ができます。
また、堅調なフィンテック事業によって生まれるキャッシュを、モバイル、物流、ペイメントなどの新規事業に投資をしていくことで新たな収益の柱を育てていく体力があります。
新規事業ができるたびにアクティブユーザーのクロスユース率を高め、メンバーシップバリューを成長させることで、今後も収益が上がっていくのではと予想しています。
長かったですが、以上余すことなく語りました。それではよい投資ライフを~。
よろしければ以下ぽちっていただけると幸いです。

伊藤忠アドバンス・ロジスティックス投資法人を購入! 購入に至った理由3点まとめ
伊藤忠アドバンス・ロジスティックス投資法人を新しく購入
GLP投資法人とは別に新しくJリート銘柄を購入いたしました。コロナの影響もありバク下がりしている時期に買うことができたので、含み益が出ていて結構いい時期に変えたんじゃないかな。 ちなみに92,000円ぐらいで買えたので、現時点で4,000ほどの含み益が出ている状況。購入に至った理由は3つあるので、ご説明いたします。

購入に至った理由①:そもそも割安だった
普段の株価は12,000円ぐらいなので、1株あたり92,000円で買えるのは魅力的に感じました。また、以下の記事でも言っておりますが、ECのマーケットってすごく伸びてるので、物流サービス(いわゆる3PL)は今後も底堅く成長していくと読んでいます。
www.asset-management-engineer.com
以下は少し古めの記事なのですが、日本のEC化率に関して経済産業省がまとめているデータです。見事に(徐々にですが)右肩上がりにマーケットが大きくなっているのがわかるかと思います。中国やアメリカではEC化率はもっと高い水準にありますので、まだまだ成長していくであろうことが予想できます。
購入に至った理由②:強固な財務基盤
昔に伊藤忠アドバンス・ロジスティックスに関して調べたときは、なんか微妙だなと思っていたのですが、改めて最新の決算資料やHPをチェックしたところ、僕好みの銘柄になっていることが分かりました。
まず流動比率ですが、流動資産3,563,503円(単位:千円)に対して、流動負債が802,751円(単位:千円)ということで、短期的な支払い能力が非常に高いというところが高いポイントでした。


では負債全体はどうかというと、長期負債比率は100%で固定金利の借入比率に関しても100%という状況。 返済日が先であり、かつ分散的なので今後も安定した運営が見込めると読んでいます。

出典: 財務ハイライト|財務情報 | 伊藤忠アドバンス・ロジスティクス投資法人
購入に至った理由③:キャッシュベースの稼ぐ力
キャッシュベースの稼ぐ力も大事だと思っていて、2019年7月期に比べると減少しているように見えますが、営業活動のCFから借入金の返済ができているところも好印象。

LTV(Loan To Value)は38.8%ということで、かなり保守的な運用方針な気がしますね。個人的にはもう少し引き上げて攻めてもいいんじゃないかなと思いますが。

出典: 財務ハイライト|財務情報 | 伊藤忠アドバンス・ロジスティクス投資法人
以上となります! 全体的に僕好みの銘柄になっていましたので、今後もチャンスがあれば買い増ししていきたいと思います。それでは。
よろしければ以下ぽちっとお願いいたします。
